Domain grundstücke-finden.de kaufen?
Wir ziehen mit dem Projekt
grundstücke-finden.de um.
Sind Sie am Kauf der Domain
grundstücke-finden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grundstücke-finden.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Albrecht Schwegler Weiss von den Parzellen - Weißwein trocken - Württemberg, DeutschlandDie neue Cuvée von Aaron. Aaron Schwegler hat sein Sortiment neu geordnet und mit der Linie „von den Parzellen“ seine herausragenden Gutsweine in den Fokus gerückt. Diese Serie umfasst drei Weine: Weiß, Rosé und Rot. Über sie sagt Aaron: „Es sind unsere Alltagsweine, mit höchstem Anspruch erzeugt. Sie erzählen die lebendige Geschichte unserer unterschiedlichsten Parzellen – von karg bis tiefgründig, von kühl bis heiß, hoch und tief an den Hängen des Remstals gelegen. Diese Vielfalt ergibt besonders interessante Cuvées. Weine, die jederzeit mit Spaß getrunken werden können, aber nie nach Aufmerksamkeit schreien. Sie sind subtil, unterhaltsam und komplex genug, um einen ganzen Abend oder ein Menü zu begleiten.“ Der Albrecht Schwegler Weiss von den Parzellen QbA ist eine fein abgestimmte Cuvée aus 76% Riesling, 13% Grauburgunder und 11% Chardonnay. Die Trauben wurden sorgfältig von Hand gelesen und schnellstmöglich in die Kellerei gebracht. Nach der alkoholischen Gärung im Edelstahltank reifte ein Teil des Weins im Eichenfass, was ihm zusätzliche Komplexität verleiht. In der Nase entfaltet er ein schönes Bouquet von frischem Apfel, Quitte, Pfirsich und einer Note von Grapefruit, begleitet von Melone, Birne und einer Kräuterwiese. Leichte Anklänge von Vanille, Mandel und weißen Blüten runden das Bild ab. Am Gaumen ist er saftig und knackig mit einer sehr schönen, präsenten Frucht. Er zeigt sich finessenreich und elegant, mit einer leichten, salzigen Mineralität, die für Spannung sorgt. Das Spiel der Aromen ist fein abgestimmt und mündet in einen sehr langen, nachhallenden Abgang. Ein Wein, der unterhält und überzeugt – nicht umsonst wurde er mit 92 Punkten von James Suckling ausgezeichnet. Verschlossen ist dieser vielschichtige Weißwein mit einem praktischen Edel-Schraubverschluss. Rebsorte: Chardonnay,Grauburgunder,Riesling. Region: Württemberg, Deutschland. Jahrgang: . Alkoholgehalt: 12% vol. Geschmack: trocken. Passt zu: Geflügel,Kalb. Empfohlen für: Hochzeit,Sommerweine,Terrassenweine.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Albrecht Schwegler Rosé von den Parzellen - Roséwein trocken - Württemberg, DeutschlandDie neue Linie von Aaron. In der Linie „von den Parzellen“ vereint Aaron Schwegler seine herausragenden Gutsweine – darunter dieser faszinierende Rosé. Er selbst bezeichnet sie als die Alltagsweine im Sortiment, die jedoch mit dem höchsten Anspruch entstehen. Jeder von ihnen erzählt die lebendige Geschichte der unterschiedlichsten Parzellen im Remstal: von karg bis tiefgründig, von kühlen Lagen bis zu sonnenverwöhnten Hängen. Aus dieser Vielfalt entstehen Cuvées von besonderem Charakter – Weine, die mit Spaß getrunken werden, aber nie laut um Aufmerksamkeit bitten. Sie sind subtil, unterhaltsam und vielschichtig, ein idealer Begleiter für einen geselligen Abend oder ein mehrgängiges Menü. Der Albrecht Schwegler Rosé von den Parzellen QbA ist eine kunstvolle Cuvée aus Trollinger, Lemberger, Cabernet Franc, Syrah, Cabernet Sauvignon und einer Spur Muskattrollinger. Die Trauben wurden handverlesen und rasch in die Kellerei gebracht. Nach der alkoholischen Gärung im Edelstahltank reifte der Wein zu einem Teil im Eichenfass, was ihm zusätzliche Komplexität verleiht. In der Nase entfaltet er ein bezauberndes Bukett von roten Früchten wie Himbeere und Kirsche, begleitet von floralen Noten von Veilchen und Hibiskus sowie feinen Würzaccents von Hagebutte, Melisse, weißem Pfeffer und einer zarten Muskatnuance. Am Gaumen ist er saftig und von schöner Frucht getragen, feinwürzig und finessenreich. Eine elegante, animierende Art mit feinen Tanninen und einem sehr langen, anhaltenden Finish rundet das Bild ab. Seine Qualität wurde auch international gewürdigt und mit 93 Punkten von James Suckling ausgezeichnet. Abgefüllt ist dieser trockene, grüne Weintyp unter einem Edel-Schraubverschluss, der seine Frische und Lebendigkeit zuverlässig bewahrt. Ein Rosé, der Aufmerksamkeit verdient, ohne sie zu fordern – genau wie es die Philosophie dieser besonderen Parzellen-Weine vorsieht. Rebsorte: Cabernet Franc,Cabernet Sauvignon,Lemberger,Muskattrollinger,Syrah,Trollinger. Region: Württemberg, Deutschland. Jahrgang: . Alkoholgehalt: 11,5% vol. Geschmack: trocken. Passt zu: Garnelen oder Gambas vom Grill,Lachs, Thunfisch, Schwertfisch vom Grill. Empfohlen für: BBQ,Hochzeit,Sommerweine,Terrassenweine.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeLymow One Plus – leistungsstarker Mähroboter mit Raupenantrieb für große & anspruchsvolle GrundstückeDer Lymow One Plus ist kein gewöhnlicher Mähroboter. Mit seinem kraftvollen Raupenantrieb, zwei rotierenden SK5-Stahlmessern, RTK- und VSLAM-Navigation sowie einer Flächenleistung von bis zu 7.000 m2 pro Tag richtet er sich besonders an Besitzer großer, unebener oder anspruchsvoller Grundstücke.Statt Begrenzungskabel nutzt der Lymow One Plus eine intelligente, virtuelle Navigation. Steigungen, Unebenheiten, höheres Gras und große Rasenflächen gehören genau zu den Einsatzgebieten, für die das System entwickelt wurde.Bei Power2Live.de erhältst du den Lymow One Plus in zwei Ausführungen:Lymow One Plus 5A – bis zu 4.452 m2/TagLymow One Plus 10A – bis zu 7.000 m2/TagWarum den Lymow One Plus bei Power2Live kaufen?Bei einem hochwertigen Mähroboter endet die Entscheidung nicht beim Preis. Ger...2899,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter



-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
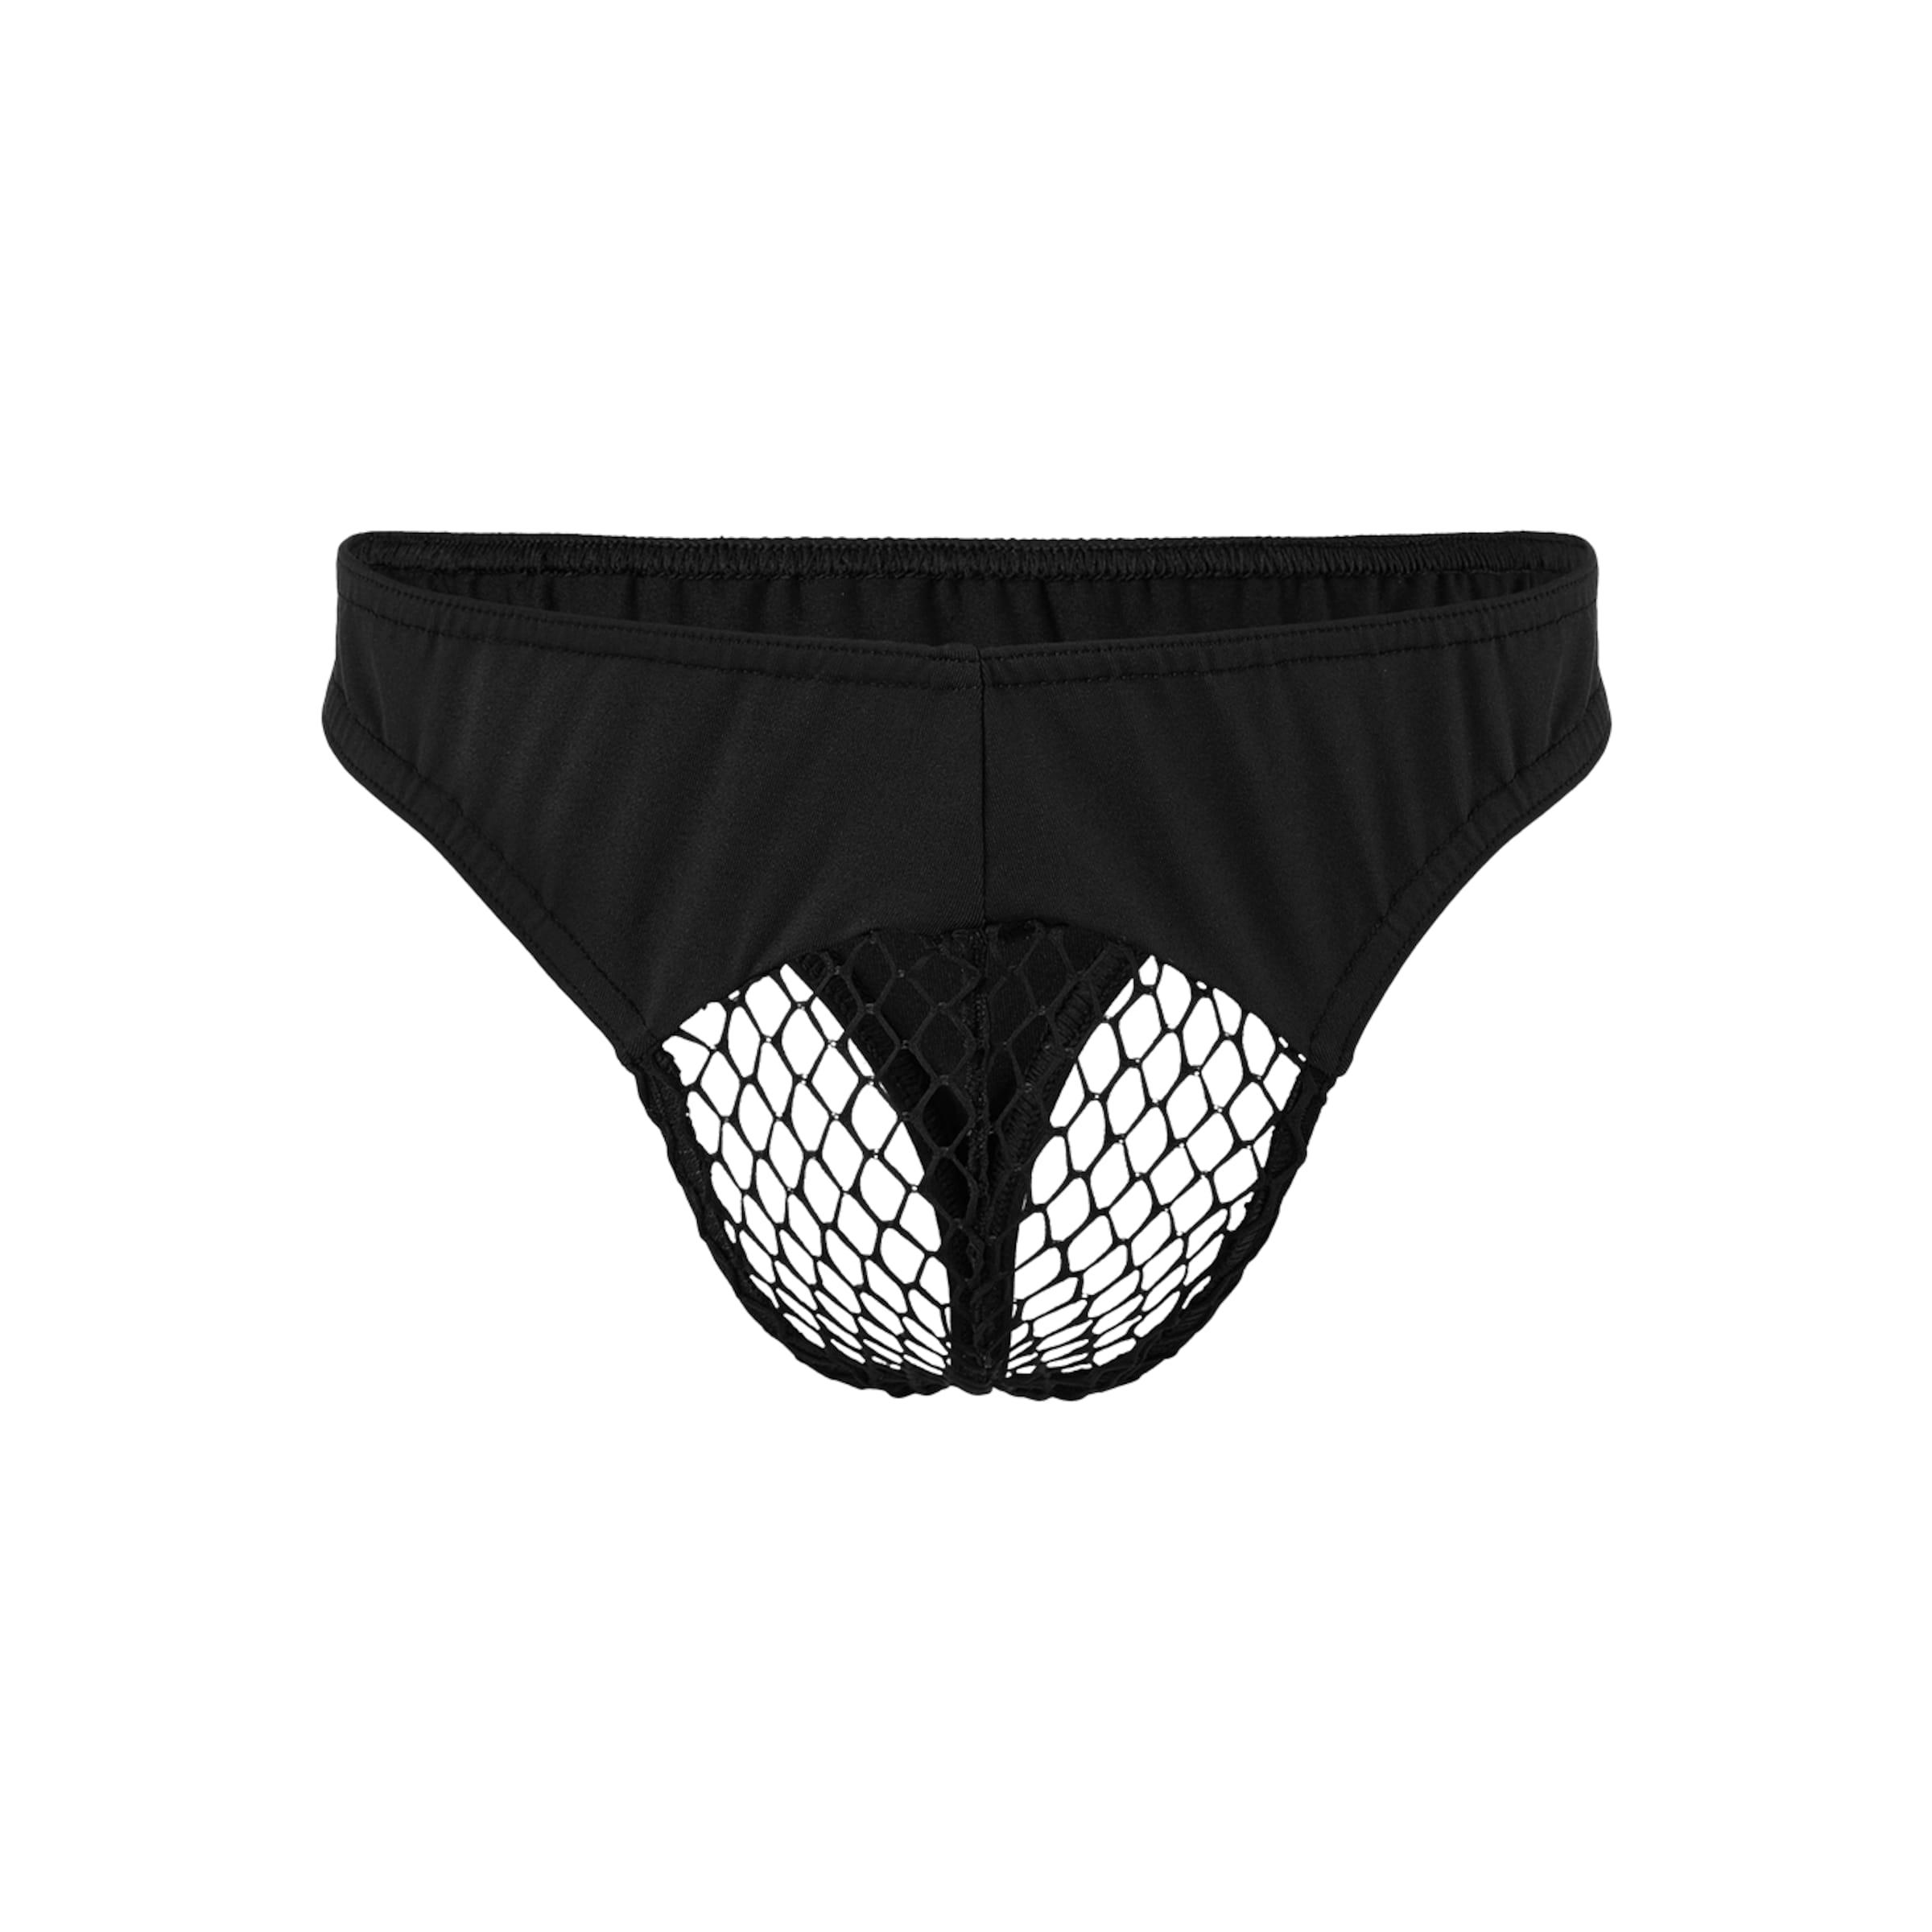
Sexy Tanga mit Netz-ArealMit diesem sexy Tanga verführst Du Dein Gegenüber reizvoll zu sinnlicher Erotik. Der blickdichte Tanga-Stil betont Deinen Po galant, während der transparente Netzteil an der Vorderseite für prickelnde Aufregung sorgt. Das grobmaschige Netz hüllt Dein bestes Stück freizügig ein und bietet Deinem Gegenüber einen unwiderstehlichen Anblick. Das schmale Bündchen sitzt flexibel am Körper und dehnbare Materialien ermöglichen Dir eine optimale Passform (Größe 46-52). Die Marke Amorable by Rimba Der Hersteller Rimba möchte seine Kunden nicht nur mit exklusiven Sextoys bereichern, sondern auch mit erotischen Dessous für Sie und Ihn. Amorable by Rimba begeistert aufgeschlossene Männer und Frauen mit verführerischen, sexy Dessous, aber auch mit verruchter Lingerie für heiße Momente oder sinnliche Rollenspiele. Egal was Ihr für die Nacht oder für die nächste Fetischparty benötigt, Amorable by Rimba hat für jeden das passende Dessous parat.16,99 €*Versand: 4,97 €Sichere Weiterleitung zum Anbieter
-
Albrecht Schwegler Rot von den Parzellen - Rotwein trocken - Württemberg,Die neue Linie von Aaron. Aaron Schwegler hat sein Sortiment neu geordnet und mit der Linie „von den Parzellen“ seine herausragenden Gutsweine in den Fokus gerückt. In dieser Reihe findest du drei Weine: Weiß, Rosé und diesen Roten. Aaron selbst beschreibt sie als seine Alltagsweine, die jedoch mit höchstem Anspruch entstanden sind. Sie erzählen die lebendige Geschichte der unterschiedlichsten Parzellen im Remstal – von kargen bis tiefgründigen Böden, von kühlen bis heißen Lagen, hoch und tief an den Hängen verteilt. Aus dieser Vielfalt entstehen besonders interessante und komplexe Cuvées. Der Albrecht Schwegler Rot von den Parzellen QbA ist eine fein abgestimmte Komposition aus Trollinger, Zweigelt, Portugieser, Dornfelder, Regent und Lemberger. Die Trauben wurden sorgfältig von Hand gelesen und schnellstmöglich in die Kellerei gebracht. Nach der Gärung im Edelstahltank erhielt der Wein seine finale Prägung durch eine Reifung zum Teil im Eichenfass. In der Nase überzeugt er mit einer schönen Aromenvielfalt: Du findest saftige Himbeeren und Brombeeren, erfrischeste Sauerkirschen, dunkle Pflaumen, eine zarte Note von Kakao und feine Würze von Pfeffer. Dazu gesellen sich Nuancen von Unterholz, eine hauchzarte Lederelegance und florale Töne von Veilchen und Rosen. Am Gaumen ist dieser Rotwein saftig und samtig, mit einer fleischigen Textur und feinwürziger Frucht. Er besticht durch seine elegante Art, seine gute Tiefe und einen unwiderstehlichen Charme, der in einem langen, nachhallenden Finale gipfelt. Ein Wein, der nie nach Aufmerksamkeit schreit, sondern subtil und unterhaltsich einen ganzen Abend oder ein Menü begleiten kann. Seine Qualität wurde auch international gewürdigt und mit 92 Punkten von James Suckling ausgezeichnet. Rebsorte: Dornfelder,Lemberger,Portugieser,Regent,Trollinger,Zweigelt. Region: Württemberg, . Jahrgang: NV. Alkoholgehalt: 13% vol. Geschmack: trocken. Passt zu: Barbecue,Pfeffersteak,Rumpsteak. Empfohlen für: BBQ,Freundeabend,Hochzeit.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Albrecht Schwegler Weiss von den Parzellen - Weißwein trocken - Württemberg, DeutschlandDie neue Cuvée von Aaron. Aaron Schwegler hat sein Sortiment neu geordnet und mit der Linie „von den Parzellen“ seine herausragenden Gutsweine in den Fokus gerückt. Diese Serie umfasst drei Weine: Weiß, Rosé und Rot. Über sie sagt Aaron: „Es sind unsere Alltagsweine, mit höchstem Anspruch erzeugt. Sie erzählen die lebendige Geschichte unserer unterschiedlichsten Parzellen – von karg bis tiefgründig, von kühl bis heiß, hoch und tief an den Hängen des Remstals gelegen. Diese Vielfalt ergibt besonders interessante Cuvées. Weine, die jederzeit mit Spaß getrunken werden können, aber nie nach Aufmerksamkeit schreien. Sie sind subtil, unterhaltsam und komplex genug, um einen ganzen Abend oder ein Menü zu begleiten.“ Der Albrecht Schwegler Weiss von den Parzellen QbA ist eine fein abgestimmte Cuvée aus 76% Riesling, 13% Grauburgunder und 11% Chardonnay. Die Trauben wurden sorgfältig von Hand gelesen und schnellstmöglich in die Kellerei gebracht. Nach der alkoholischen Gärung im Edelstahltank reifte ein Teil des Weins im Eichenfass, was ihm zusätzliche Komplexität verleiht. In der Nase entfaltet er ein schönes Bouquet von frischem Apfel, Quitte, Pfirsich und einer Note von Grapefruit, begleitet von Melone, Birne und einer Kräuterwiese. Leichte Anklänge von Vanille, Mandel und weißen Blüten runden das Bild ab. Am Gaumen ist er saftig und knackig mit einer sehr schönen, präsenten Frucht. Er zeigt sich finessenreich und elegant, mit einer leichten, salzigen Mineralität, die für Spannung sorgt. Das Spiel der Aromen ist fein abgestimmt und mündet in einen sehr langen, nachhallenden Abgang. Ein Wein, der unterhält und überzeugt – nicht umsonst wurde er mit 92 Punkten von James Suckling ausgezeichnet. Verschlossen ist dieser vielschichtige Weißwein mit einem praktischen Edel-Schraubverschluss. Rebsorte: Chardonnay,Grauburgunder,Riesling. Region: Württemberg, Deutschland. Jahrgang: . Alkoholgehalt: 12% vol. Geschmack: trocken. Passt zu: Geflügel,Kalb. Empfohlen für: Hochzeit,Sommerweine,Terrassenweine.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Albrecht Schwegler Rosé von den Parzellen - Roséwein trocken - Württemberg, DeutschlandDie neue Linie von Aaron. In der Linie „von den Parzellen“ vereint Aaron Schwegler seine herausragenden Gutsweine – darunter dieser faszinierende Rosé. Er selbst bezeichnet sie als die Alltagsweine im Sortiment, die jedoch mit dem höchsten Anspruch entstehen. Jeder von ihnen erzählt die lebendige Geschichte der unterschiedlichsten Parzellen im Remstal: von karg bis tiefgründig, von kühlen Lagen bis zu sonnenverwöhnten Hängen. Aus dieser Vielfalt entstehen Cuvées von besonderem Charakter – Weine, die mit Spaß getrunken werden, aber nie laut um Aufmerksamkeit bitten. Sie sind subtil, unterhaltsam und vielschichtig, ein idealer Begleiter für einen geselligen Abend oder ein mehrgängiges Menü. Der Albrecht Schwegler Rosé von den Parzellen QbA ist eine kunstvolle Cuvée aus Trollinger, Lemberger, Cabernet Franc, Syrah, Cabernet Sauvignon und einer Spur Muskattrollinger. Die Trauben wurden handverlesen und rasch in die Kellerei gebracht. Nach der alkoholischen Gärung im Edelstahltank reifte der Wein zu einem Teil im Eichenfass, was ihm zusätzliche Komplexität verleiht. In der Nase entfaltet er ein bezauberndes Bukett von roten Früchten wie Himbeere und Kirsche, begleitet von floralen Noten von Veilchen und Hibiskus sowie feinen Würzaccents von Hagebutte, Melisse, weißem Pfeffer und einer zarten Muskatnuance. Am Gaumen ist er saftig und von schöner Frucht getragen, feinwürzig und finessenreich. Eine elegante, animierende Art mit feinen Tanninen und einem sehr langen, anhaltenden Finish rundet das Bild ab. Seine Qualität wurde auch international gewürdigt und mit 93 Punkten von James Suckling ausgezeichnet. Abgefüllt ist dieser trockene, grüne Weintyp unter einem Edel-Schraubverschluss, der seine Frische und Lebendigkeit zuverlässig bewahrt. Ein Rosé, der Aufmerksamkeit verdient, ohne sie zu fordern – genau wie es die Philosophie dieser besonderen Parzellen-Weine vorsieht. Rebsorte: Cabernet Franc,Cabernet Sauvignon,Lemberger,Muskattrollinger,Syrah,Trollinger. Region: Württemberg, Deutschland. Jahrgang: . Alkoholgehalt: 11,5% vol. Geschmack: trocken. Passt zu: Garnelen oder Gambas vom Grill,Lachs, Thunfisch, Schwertfisch vom Grill. Empfohlen für: BBQ,Hochzeit,Sommerweine,Terrassenweine.12,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Lymow One Plus – Mähroboter für große & anspruchsvolle GrundstückeLymow One Plus – leistungsstarker Mähroboter mit Raupenantrieb für große & anspruchsvolle GrundstückeDer Lymow One Plus ist kein gewöhnlicher Mähroboter. Mit seinem kraftvollen Raupenantrieb, zwei rotierenden SK5-Stahlmessern, RTK- und VSLAM-Navigation sowie einer Flächenleistung von bis zu 7.000 m2 pro Tag richtet er sich besonders an Besitzer großer, unebener oder anspruchsvoller Grundstücke.Statt Begrenzungskabel nutzt der Lymow One Plus eine intelligente, virtuelle Navigation. Steigungen, Unebenheiten, höheres Gras und große Rasenflächen gehören genau zu den Einsatzgebieten, für die das System entwickelt wurde.Bei Power2Live.de erhältst du den Lymow One Plus in zwei Ausführungen:Lymow One Plus 5A – bis zu 4.452 m2/TagLymow One Plus 10A – bis zu 7.000 m2/TagWarum den Lymow One Plus bei Power2Live kaufen?Bei einem hochwertigen Mähroboter endet die Entscheidung nicht beim Preis. Ger...2899,00 €*Versand: 159,00 €Sichere Weiterleitung zum Anbieter
-
Doppelte Dateien finden und löschenEin durchschnittlicher Computer verfügt über Hunderte von doppelten Dateien. Auch wenn Sie denken, dass Ihr einwandfrei läuft, wird ein Quick Scan mit ?Doppelte Dateien finden und löschen? viele nutzlose Dateikopien finden, die Ihren Computer ausbremsen. ?Doppelte Dateien finden und löschen? findet und entfernt doppelte Fotos, Dokumente, MP3s, Videos und vieles mehr. Es arbeitet ohne großen Aufwand für Sie. Ziehen Sie per Drag & Drop einen gewünschten Ordner in das Programmfenster und starten Sie den Scan. ?Doppelte Dateien finden und löschen? erledigt den Rest. Es ist erstaunlich schnell und präzise. ?Doppelte Dateien finden und löschen? hilft Ihnen, unnötige Dateien zu löschen und in kürzester Zeit wertvollen Speicherplatz frei zu machen. Schritt : Ordner auswählen: Wählen Sie die Ordner, in denen Sie doppelte Dateien finden möchten. Schritt : Scan nach doppelten D...59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.